트럼프 정부의 대중국 반도체 수출통제의 실효성 분석
1. 서론
집권당이 바뀌어도 미국 정부의 대중국 견제는 방법의 변화는 있지만 그 기조는 변하지 않고 있다. 갈수록 미국 정부의 대중국 견제는 다양해지고 강도를 더해가고 있다. 1기 트럼프 정부가 시작한 대중국 관세 압박은 성공적이라고 보기는 어렵지만 어느 정도 성과를 거둔 것으로 판단된다. 바이든 정부는 동맹국과 연합하여 중국에 압박을 가하였는데, 특히 대중국 반도체 관련 수출통제가 대표적이다. 반도체법(Chips and Science Act)을 통해 한국과 대만이 중국에 생산시설을 확장하는데 제동을 걸었으며, 네덜란드와 일본이 중국에 반도체 생산설비를 수출하는 것을 제한하였다.
2기 트럼프 정부는 중국을 약화하기 위해 관세 폭탄을 채택하였다. 보편관세, 상호관세, 품목별 관세 등 기존에 거의 없었던 관세를 각국에 적용하였을 뿐 아니라 중국에 대해서는 펜타닐 관세까지 부과하였다. 미국의 대중국 상호관세가 145%까지 오르면서 일시적으로 중국이 타격을 입는 듯했지만, 중국의 반격이 만만치 않았다. 즉 중국이 희토류, 광물 수출 등을 통제하면서 미국의 첨단 산업과 무기 제조에 치명적인 타격을 입게 되었다. 결국 미국은 임시방편으로 중국과 관세 유예를 몇 차례 연장하면서 휴전하게 되었다.
일부 품목에 대해서는 품목별 관세를 통해 중국을 견제하였는데, 그 결과 미국 시장에서 한국과 중국의 경합도를 낮춤으로써 한국 기업이 유리한 상황을 맞이하기도 하였다. 예를 들면 전기차에 대한 관세를 100%로 인상하고 태양광 발전 설비를 기존 25%에서 50%로 인상하였다(정성호, 2024). 중국 기업은 미국 시장에서 불리한 상황에 직면하자 유럽과 동남아에 대한 투자를 강화하고 밀어내기 수출을 통해 만회하였다. 결국 중국의 제조업을 약화하기 보다는 중국의 대미 의존도를 낮추는 결과를 초래하였다.
미국의 대중국 반도체 통제는 반도체 산업 자체를 약화하려는 의도도 있지만, 가전, 자동차, 로봇, 전투기 등 전통 제조업에서 첨단 제조업에 이르기까지 대부분 반도체가 들어가는 점을 감안하여 중국 제조업을 약화하려는 의미가 강하였다. 특히 미국의 인공지능(AI) 산업이 발전하면서 중국의 AI 굴기를 억제하기 위해 AI 반도체에 대한 대중국 수출통제를 강화하였다. 그럼에도 불구하고 중국의 AI는 저사양 칩을 사용하면서 우수한 성능을 구현하였다. 첨단 반도체 생산설비의 대중국 수출통제는 중국의 고사양 칩 생산을 억제하는 데 중요한 역할을 한 것으로 판단된다. 중국의 반도체 양산능력이 대폭 제고되면서 생산량과 수출액이 대폭 늘었지만, 첨단 칩 생산은 여전히 답보상태에 있다. 본 논문은 2기 트럼프 정부의 추가적인 대중국 반도체 통제 내용이 기존 정책과 어떻게 다른지 살펴보고, 동 정책이 중국의 반도체 굴기를 통제하는 데 어느 정도 실효성이 있는지 검토하고자 한다.
2. 2기 트럼프 정부 이전 미국의 대중국 반도체 통제 내용
1기 트럼프 정부의 대중국 반도체 통제는 개별 기업에 대한 제재와 첨단 반도체 생산설비에 대한 제재가 중심을 이룬다. 그러나 바이든 정부에서는 동맹국과 연합하여 중국 반도체 관련 산업 전반에 대한 수출통제를 강화하였다.
1) 개별 기업에 대한 제재
1기 트럼프 정부는 대중국 반도체 통제와 관련하여 개별 기업에 대한 제재를 강화하였다. 2018년 D램 제조기업인 푸잰진화(JHICC)를 마이크론의 기술을 탈취했다는 혐의와 국가안보를 이유로 수출규제 명단에 올렸다(孟宪瑞, 2018). 이어서 2019년 화웨이와 화웨이 자회사들을 수출규제 명단에 추가하여 미국 기업이 정부 승인 없이 부품이나 기술을 판매하지 못하게 하였다. 2020년에는 해외직접생산품규칙(FDPR)을 개정하여 미국산 기술이나 소프트웨어, 장비를 사용한 세계 모든 반도체 기업이 미국 허가 없이 화웨이나 자회사인 하이실리콘에 반도체를 공급할 수 없게 하였다(연원호, 2020). 또한 2020년 중국 최대의 파운드리 기업인 SMIC와 11개 자회사를 제재 명단에 추가하여 10nm 이하 첨단 미세공정 반도체 생산에 필요한 미국산 장비와 기술의 수출을 원칙적으로 불허하였다(김지은, 2020).
바이든 정부는 메모리, 파운드리, 생산설비, 설계 등 반도체 관련 각 분야의 기업을 제재 대상에 포함하였다. 메모리 반도체 기업으로 낸드플래시 기업인 YMTC를 2022년 12월 제재 기업으로 등재하였으며, D램 기업인 CXMT와 관련 부품 회사를 2024년 수출통제 명단에 추가하였다. 파운드리 기업인 SMIC에 대해 추가 제재를 하였는데, 1기 트럼프 정부 때 제재 대상에 등재되었으나, 바이든 정부가 2022년 10월 '14nm 이하 로직 칩 제조 장비 수출 제한' 조치를 통해 SMIC가 첨단 공정(7nm 이하)에 진입하는 길을 시스템으로 차단하였다(한국무역협회, 2024).
2022년 12월 중국의 유일한 노광장비 기업인 SMEE(상하이마이크로일렉트로닉스)를 제재 대상에 올려 노광 기술을 고도화하는 것을 저지하려 하였다. 2024년 12월에는 중국 최대의 반도체 전공정 생산설비 기업인 Naura를 제재 대상에 올리기도 하였다(KIM & CHANG, 2024; 법무법인 화유, 2024).
2) 반도체 칩 통제
대중국 반도체 칩에 대한 수출통제는 바이든 정부에서 시작되었다. 바이든 정부는 AI 개발, 슈퍼컴퓨터, 군사 무기 현대화 등에 사용하는 고성능 연산 칩의 중국 유입을 차단하기 위해 칩을 통제하였다. 2022년 10월 데이터센터 및 인공지능 학습에 사용하는 최고 사양의 그래픽처리장치(GPU)와 가속기 칩의 대중국 수출을 전면 통제하였다. 성능 기준으로 칩의 비트 전송 속도(인터커넥트 대역폭) 600GB/s 이상 및 연산 능력을 기준으로 삼았다. 이 조치로 엔비디아(NVIDIA)의 AI 칩인 A100과 H100, AMD의 MI250 등의 중국 수출이 금지되었다(법무법인 태평양, 2023).
2022년 제재 후 엔비디아는 성능을 낮춘 중국 맞춤형 AI 칩(A800, H800)을 개발해 수출하였다. 그러자 2023년 10월 단순 통신 속도 규제를 넘어 '단위 면적당 연산 성능'이라는 촘촘한 기준을 새로 도입하였다. 즉 성능이 다소 낮아도 여러 개를 묶어 첨단 AI 학습에 사용할 수 있는 칩까지 규제 대상에 포함하였다. 그 후 A800, H800은 물론 최고 사양 게이밍 그래픽카드인 RTX 4090까지 중국에 수출할 수 없게 되었다. 한편, 중국 기업이 해외 지사나 제3국을 통해 첨단 칩을 밀수하는 것을 막기 위해, 미국의 무기 금수 조치 대상국(21개국) 및 전 세계 40여 개 우려국 수출에도 라이선스 제도를 도입하였다(한국무역협회, 2023).
2023년 12월에는 퇴임 직전 AI 모델을 훈련하고 구동하는 데 필수적인 고성능 메모리인 HBM(HBM2, HBM3, HBM3E 등)의 대중국 수출을 제한하였다. 중국 내 기업뿐만 아니라, 세계 어디에 있든 중국계 기업이 모회사인 경우 첨단 AI 칩과 HBM을 구매할 수 없도록 하였다(Gregory, 2024).
3) 반도체 생산설비 통제
1기 트럼프 정부는 2019년 네덜란드 정부를 압박하여 반도체 생산설비에서 절대강자인 네덜란드의 ASML로 하여금 7nm 이하 첨단 반도체 제조에 필요한 극자외선(EUV) 노광장비를 중국에 수출하지 못하도록 하였다(한국무역협회, 2025).
바이든 정부는 2022년 10월 반도체 법을 통해 중국 내 생산시설에서 반도체를 생산하는 경우 장비 수출 시 미 정부의 허가를 받도록 하였다. 구체적인 대상은 비평면 트랜지스터 구조이거나 16/14nm 이하의 생산기술 노드를 갖는 로직 IC, 128단 이상의 낸드 메모리 IC, half-pitch 18nm 이하의 생산기술 노드를 사용하는 D램 IC 등이다(KIM & CHANG, 2022).
2023년 바이든 정부는 범용 공정에 쓰이는 네덜란드 ASML의 심자외선(DUV) 노광장비 중 특정 사양 이상 제품도 통제 대상에 포함하였으며, 3D 반도체 제작에 필수적인 첨단 식각(Etching) 장비, 증착(Deposition) 장비의 세부 사양을 통제 목록에 추가하였다(산업통상부, 2023).
2024년 12월에는 식각, 증착뿐만 아니라 열처리, 어닐링(Annealing), 세정, 계측 등 반도체 전 공정에 걸친 24종의 제조 장비와 3종의 소프트웨어를 통제 대상에 추가하였다. 또한 인공지능 반도체 생산에 필수적인 고대역폭 메모리(HBM) 및 첨단 패키징(Advanced Packaging) 공정에 특화된 장비들의 대중국 수출을 제한하였다(KIM & CHANG, 2024).
바이든 정부는 미국에서 수출하는 장비 외에도 네덜란드, 일본(도쿄일렉트론) 등 해외에서 생산한 장비라도 미국산 기술이나 소프트웨어, 부품이 일정 비율 이상 포함되면 미국의 허가를 받도록 하는 해외직접생산품규칙(FDPR)을 고도화하였다(Gregory, 2024).
4) 반도체 설계 통제
바이든 정부는 2022년 8월 반도체 설계에서 필수적인 EDA(Electronic Design Automation)의 대중국 수출을 제한하였는데, EDA는 시놉시스(Synopsys), 케이던스(Cadence) 등 미국 기업이 글로벌 시장의 70% 이상을 점유하고 있다. 즉 미 상무부는 3nm 이하 최첨단 미세공정에 필수적인 GAA(Gate-All-Around) 구조의 반도체를 설계할 수 있는 차세대 EDA 소프트웨어의 대중국 수출을 제한하였다. 이는 중국 팹리스 기업들이 미국산 필수 툴(tool)을 이용해 스마트폰, AI 최첨단 칩의 도면을 그리기 어렵게 만들기 위한 목적이다(한국무역협회, 2022).
2023년 10월에는 중국 설계 기업이 미국 규제를 피해 클라우드 서비스(아마존의 AWS, 마이크로소프트의 Azure 등) 가상 서버에 접속하여 미국산 첨단 AI 칩을 빌려 쓰거나 고성능 설계 툴을 원격으로 이용하자, 원격 클라우드 액세스 방식의 첨단 컴퓨팅 자원 활용과 설계 인프라 이용까지 제한하였다(김혁중•연원호 (2023).
2023년 AI 칩 설계 스타트업 기업인 무어 스레드(Moore Threads)와 바이롄(Biren Technology)을 수출통제 명단에 올렸다. 이 조치로 동 기업들은 미국의 설계 소프트웨어(EDA)를 사용할 수 없게 되었다(Federal Register, 2023).
3. 2기 트럼프 정부의 대중국 반도체 통제 강화 내용
2기 트럼프 정부는 바이든 정부의 대중국 반도체 통제 내용을 기본적으로 유지하고 강화하면서도 일부 제재를 완화하면서 중국과의 협상카드로 활용하기도 하였다.
1) 개별 기업에 대한 제재
화웨이가 독자적으로 AI 칩을 설계하자 2기 트럼프 정부는 화웨이가 설계한 AI 칩인 어센드 910B, 910C, 910D 등의 사용과 유통을 글로벌 공급망 전반에서 전면 금지하는 지침을 내렸다. 또한 2기 트럼프 정부는 이 첨단 칩들이 미국의 소프트웨어(EDA)로 설계되었거나 미국산 장비가 투입된 해외 파운드리에서 우회 생산되었을 가능성을 제기하며, 화웨이의 AI 하드웨어 생태계가 확장되는 것을 차단하고 있다(박소희, 2025).
2) 반도체 칩 통제
바이든 정부 시기에 엔비디아가 미 정부의 규제를 피해 대중국 맞춤형으로 성능을 낮춰 수출하던 H20에 대해 2기 트럼프 정부는 추가 규제를 하였다. 반면 2기 트럼프 정부는 정부가 수익을 공유하는 조건으로 고성능 칩인 H200의 수출을 조건부로 허가하였다. 즉 중국에 판매하는 엔비디아의 H200 매출의 25%를 미국 연방정부에 수출 수수료로 납부하는 조건으로 대중국 수출을 허용하였다. 단 알리바바, 텐센트, 바이트댄스 등 중국의 주요 빅테크 기업 약 10개사를 대상으로 기업당 최대 75,000개 수준의 구매 쿼터를 할당하는 방식으로 물량을 통제하였다. 그러나 엔비디아의 최첨단 플래그십 AI 칩인 블랙웰(Blackwell)과 차세대 칩(Rubin 등)에 대해서는 대중국 수출을 철저히 금지하여 AI 기술 초격차를 유지하려 하였다(한국무역협회, 2026).
이런 상황에서 중국 정부가 오히려 엔비디아 칩의 대중국 수입을 허가하지 않고, 자국 빅테크 기업들에게 엔비디아 칩 대신 화웨이의 '어센드(Ascend)'나 바이두, 알리바바의 자체 설계 칩 등 중국산 반도체를 우선 사용하도록 강제 지침을 내렸다(뉴스1, 2026).
3) 반도체 생산설비 통제
2기 트럼프 정부는 삼성전자, SK하이닉스, TSMC 등이 중국 공장으로 미국산 제조 장비를 별도 절차 없이 반입할 수 있도록 보장하던 '검증된 최종 사용자(VEU)' 지위를 중단하였다. 이로 인해 중국 내 공장의 장비 고도화나 공정 전환이 중단될 위기에 처했으나 결국 건별 허가 대신 1년 단위로 장비 반입을 다시 승인받도록 하는 '연간 허가제'를 도입하였다(박근종, 2025).
2기 트럼프 정부와 미국 상·하원은 중국이 제3국을 통해 장비를 우회 수입하거나, 규제에 미온적인 동맹국을 통해 기술을 확보하는 허점을 메우기 위해 '매치법(MATCH Act, Multilateral Alignment of Technology Controls on Hardware)'을 발의했다. 이 법안은 기존의 개별 기업 제재를 넘어, 중국 내 모든 반도체 제조 시설로 첨단 장비를 반입하는 것 자체를 금지한다. 미국 이외의 동맹국 공장에서 제작된 장비라 하더라도, 미국산 기술이나 지식재산권(IP)이 포함되면 최종 사용자 통제를 근거로 중국 반입을 원천 금지하는 내용이 포함되었다(법률신문, 2026).
4) 반도체 설계 통제
미국 상무부 산업안보국(BIS)은 미국의 시놉시스(Synopsys), 케이던스(Cadence), 그리고 미국 기술 기반인 독일의 지멘스 EDA(Siemens EDA) 등 3대 EDA 기업에게 중국에 대한 기술 및 소프트웨어 공급을 전면 중단하라는 행정 서한을 발송하였다. 이를 통해 중국 설계 전문 기업이 차세대 고성능 AI 칩이나 첨단 반도체를 설계, 테스트하는 인프라를 원천 차단하려 하였다(조정수, 2025). 그러나 그 후 미중 고위급 무역 협상에서 중국이 희토류 및 핵심 광물 수출통제를 일부 완화하는 프레임워크에 합의하자, 미국 상무부는 불과 2개월만에 EDA 공급 업체들에 대한 허가 취득 요건을 다시 철회하였다(황정우, 2025). 결국 미국 정부는 대중국 반도체 설계 소프트웨어 통제를 협상카드로 사용하였다.
4. 반도체 통제의 실효성 평가
1) 반도체 생태계의 강화
미국의 반도체 통제가 강화할수록 중국 정부는 반도체에 대한 지원을 강화하면서 독자적인 생태계를 구축하고 있다. 1기(1,387억 위안), 2기(2,042억 위안) 반도체 대기금에 이어 3기 반도체 대기금(3,440억 위안)은 규모가 커졌을 뿐만 아니라 투자 기간도 기존 5년에서 10년으로 길어졌다(오종혁, 2024).
정부의 재정지원 외에도 반도체 인재 육성을 제도적으로 지원하고 있다. 예를 들면 중국 정부는 칭화대학 내에 반도체 단과대학 설립, 난징집적회로대학 설립을 승인하고 반도체 학과를 1급 학과 격상하였다(조은교, 2021). 각 지방정부는 반도체 인력을 유치하기 위해 호구 부여, 주택 제공 및 자녀 입학, 의료 등을 지원하였다(구기보•유은정, 2025).
이 같은 재정적, 제도적 지원에 힘입어 설계, 칩 생산, 생산설비, 소재 부품 장비 등 분야별로 독자적인 생태계를 구축하고 있다(구기보•유은정, 2025). 여전히 네덜란드의 첨단 생산설비를 확보하지 못해 첨단 공정 반도체 생산에 한계가 있고 미국의 반도체 설계 기업의 도구 사용에 제한이 있지만 각 분야가 양적으로 성장하고 있다.
2) 중국의 반도체 생산 규모
중국은 첨단 미세 공정(7nm 이하)의 경우 미국 등의 장비 반입 규제로 생산에 제한받고 있으나, 자동차, 가전, IoT 등에 사용하는 28nm 이상 레거시 공정 분야에서 생산량을 대폭 확대해 왔다. 2010년 중국 반도체 생산액과 세계 비중은 150억 달러와 5%에 불과하였으나 빠르게 성장하면서 2025년 850억 달러와 16.3%에 달하였다.
| 연도 | 중국 | 세계 | 중국 비중 |
| 2010 | 15 | 298 | 5 |
| 2015 | 35 | 335 | 10.4 |
| 2020 | 65 | 440 | 14.8 |
| 2025 | 85 | 520 | 16.3 |
3) 제재 기업의 부상
미국 정부의 제재에도 불구하고 중국 정부의 강력한 지원, 우호적인 시장 환경 등에 힘입어 중국 반도체 관련 기업들이 기술수준이 빠르게 상승하고 우수한 경영실적을 기록하였다.
화웨이는 자회사인 하이실리콘을 통해 자체적으로 AI 반도체 칩을 설계하였으며, 꾸준히 성능이 향상된 칩을 출시하였다. 화웨이는 2018년 어센드 310(Ascend 310)에 이어 2019년 TSMC의 7nm 공정을 이용해 고성능 AI 학습용 반도체인 에센드 910을 제작하였다. 미국의 제재 후에는 SMIC와 협력하여 2023년 대형 언어 모델(LLM) 수요에 맞추어 어센드 910B를 출시하였는데, 당시 중국 빅테크 기업들이 엔비디아 칩을 구매할 수 없게 되자 어센드 910B를 대거 구매하였다. 2025년에는 엔비디아의 H100에 상응하는 어센드 910C를 출시하였다(HUAWEI, 2025). 중국 AI 산업이 빠르게 발전하고 중국 정부가 엔비디아의 반도체 칩에 대한 수입을 통제하면서 화웨이는 AI 칩에서 꾸준한 매출을 올렸다.
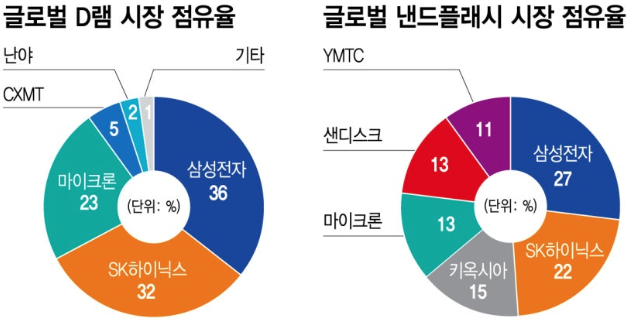
메모리 분야에서도 CXMT와 YMTC의 약진이 두드러진다. 2025년 4분기 CXMT는 5%의 글로벌 시장 점유율로 D램 3사에 이어 4위를 기록하였으며, YMTC는 11%의 글로벌 시장 점유율로 6위를 기록하였다.
* 자료 : 카운터포인트 리서치. (김재현(그래픽 김지영), 2026) 재인용
* 자료 : CXMT. (김재현(그래픽 윤성정), 2026) 재인용
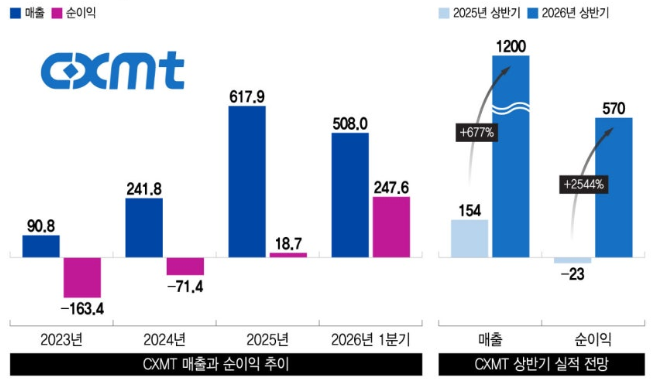
CXMT는 2023년과 2024년 순손실을 기록하였으나 2025년 18.7억 위안의 순이익을 기록하였으며, 2026년 1분기에는 무려 247.6억 위안의 순이익을 달성하였다. 2026년 상반기 매출과 순이익은 무려 전년 동기 대비 각각 677%와 2,544% 증가할 전망이다.
파운드리 기업인 SMIC는 글로벌 파운드리 시장 점유율이 2024년 5.7%에서 2025년 5.32%로 소폭 하락하였으나 여전히 TSMC와 삼성전자에 이어 3위를 유지하였다. 2025년 매출액은 전년 대비 무려 16.2% 증가한 93.3억 달러를 기록하였다(TrendForce, 2026).
5. 결론
미국의 대중국 반도체 통제는 다양한 영역에서 전반적으로 강화하는 추세이다. 우선 개별 기업에 대한 통제에서 특정 분야의 대중국 전체에 대한 통제로 진화하였다. 또한 미국 단독으로 중국에 대한 반도체를 통제하다 동맹국과 연합하여 공동으로 통제하였다. 예컨대, 미국산 반도체 생산설비의 대중국 수출통제에서 네덜란드와 일본에 대해 대중국 통제에 참여하도록 요구하여 관철하였다. 셋째, 반도체 관련 첨단 공정 장비에 대한 수출통제에서 점차 범용장비에 대한 수출통제로 통제 범위를 대폭 확장하였다. 넷째, 일반 반도체 칩보다는 AI 반도체에 대한 수출통제를 강화함으로써 중국의 AI 산업의 부상을 저지하려 하였다. 다섯째, 중국 로컬 반도체 기업에 대한 통제뿐만 아니라 중국에 반도체 생산공장을 두고 있는 외자기업에 대한 통제까지 확장하였다. 특히 한국과 대만의 중국 내 생산공장에 반도체 생산설비를 반입할 때 미국 상무부의 허가를 받도록 하였다.
전반적으로 미국의 대중국 반도체 통제가 강화한 것은 사실이지만, 2기 트럼프 정부는 반도체 통제의 유연성을 발휘하기도 하였다. 초기에는 AI 반도체인 H20의 대중국 수출을 통제하였으나 그 후 중국의 AI 반도체 자립을 우려하여 고성능 반도체 칩에 해당하는 H200의 대중국 수출을 조건부로 허가하기도 하였다. 또한 2기 트럼프 정부는 바이든 정부에서 상대적으로 느슨했던 미국 반도체 설계 기업의 기술 및 소프트웨어의 중국 수출통제를 강화하였으나 중국의 희토류 수출을 허가하는 조건으로 다시 완화하기도 하였다. 이는 미국 정부의 대중국 반도체 수출통제의 일관성이 부족하다기보다는 유연성을 발휘하는 것이 미국의 국익이 유리하다는 판단에 따른 것이라고 보아야 할 것이다.
한국으로서는 미국 정부가 어느 정도 대중국 반도체 통제를 강화하고 그 영향이 어떤지 모니터링하는 것이 매우 중요하다. 그러나 더 주목해야 할 것은 미국의 통제 속에서 중국의 반도체 생태계가 구축되었고 분야별로 상당한 성과를 내고 있다는 것이다. 이런 상황에서 한국이 중국과의 반도체 칩에서 격차를 유지하기 위해 어떻게 반도체 생태계를 구축하고 이를 위해 제도적, 재정적 지원을 강화할 것인지 고민해야 할 것이다.
참고문헌
구기보, 유은정 (2025). 중국 정부의 반도체 산업 육성 정책의 성과 분석. 한중사회과학연구. 23(3), 86-101.
김재현 (2026). 칩플레이션에 순익 1688%…"삼성·SK 잡아라" 상장 러시. 머니투데이. 5월 24일. https://n.news.naver.com/mnews/hotissue/article/008/0005362096?type=series&cid=1088138
김지은 (2020). SMIC도 제재...미·중 갈등 더욱 심화. 오피니언뉴스. 12월 19일. https://www.opinionnews.co.kr/news/articleView.html?idxno=44289
김혁중, 연원호 (2023). 미국 반도체 수출통제 확대조치의 영향과 시사점, KIEP 세계경제 포커스, 6(41).
뉴스1 (2026). "美, 알리바바 등 中 10개사에 엔비디아 H200 판매 허용". 5월 14일. https://www.news1.kr/world/usa-canada/6167023
박근종 (2025). 반도체 장비 중국 반출 규제하는 미국 일방주의, 전방위 총력 대응을. 전국매일신문. 9월 2일. https://jeonmae.co.kr/news/articleView.html?idxno=1180724
박소희 (2025). 미국, 중국산 AI 반도체 사용 규제 강화. 해외산업이슈점검. 산업연구원. 5월 22일.
법무법인 태평양 (2023). 미 상무부 BIS의 대중국 반도체 관련 수출통제. 2월 20일. https://www.bkl.co.kr/newsLetter/itemUrl.do?itemNo=5371
법무법인 화유 (2024). 미국 반도체 수출통제 조치 및 트럼프 2기 정부 출범 관련 시사점.
법률신문 (2026). 미국, 반도체 제조장비의 대중국 수출 제한을 위한 동맹국을 향한 새로운 압박: 미국 상하원의 MATCH Act 법안 발의. 4월 16일. https://www.lawtimes.co.kr/news/articleView.html?idxno=219467
산업통상부 (2023). 미국 상무부, 대중(對中) 반도체 수출통제 개정조치 발표. 보도•참고자료. 10월 18일. https://www.motir.go.kr/kor/article/ATCL3f49a5a8c/167948/view
연원호 (2020). 트럼프 행정부의 대(對)화웨이 반도체 수출규제 확대와 전망, KIEP 세계경제포커스, 3(25).
오종혁 (2024). 중국 제3기 반도체 투자기금의 특징 및 시사점. KIEP 세계경제포커스, 2024-7(27).
정서호 (2024). 미국, 중국산 전기차 관세 25→100%로 대폭 인상. 연합뉴스TV. 5월 14일. https://m.yonhapnewstv.co.kr/news/MYH20240514018800032
조은교 (2021). 미국의 반도체 공급망 제재에 대응하는 중국의 전략과 시사점. KIET 산업경제, 2021-5호.
조정수 (2025). 트럼프, 반도체 설계 SW 기업에 중국 수출 금지 명령. 포커스온경제. 5월 29일. https://www.foeconomy.co.kr/id/nq2LFx8rxxMFAuD3VrlP
한국무역협회 (2022). "美, AI칩 설계·제조 핵심 소프트웨어 中수출금지 추진". 무역뉴스. 8월 4일. https://www.kita.net/board/totalTradeNews/totalTradeNewsDetail.do?no=%2069818&siteId=1
한국무역협회 (2023). 美, 對中 반도체 수출통제 더 강화…저사양 AI칩도 금지. 통상뉴스. 10월 18일. https://www.kita.net/board/tradeNews/tradeNewsDetail.do;JSESSIONID_KITA=A1B5B8C333C639127B9EE330EEF87AA3.Hyper?no=1837172
한국무역협회 (2024). "美, 中반도체 기업 추가로 블랙리스트 검토…CXMT 등 겨냥". 무역뉴스. 3월 10일. https://www.kita.net/board/totalTradeNews/totalTradeNewsDetail.do?no=82360&siteId=2
한국무역협회 (2025). 네덜란드, ASML 반도체 장비 수출통제 강화…중국, 반발. 무역뉴스. 1월 16일. https://www.kita.net/board/totalTradeNews/totalTradeNewsDetail.do?no=88977
한국무역협회 (2026). 트럼프 '엔비디아 對中 반도체 수출대금 25%는 국고로' 행정명령. 무역뉴스. 1월 15일. https://www.kita.net/board/totalTradeNews/totalTradeNewsDetail.do?no=98305&siteId=2
황정우 (2025). 미국, 대중 반도체 설계 SW 수출제한 해제…무역합의 이행. 연합뉴스, 7월 3일. https://www.yna.co.kr/view/AKR20250703057051009
KIM &CHANG (2022). 미국 상무부의 대중국 반도체 관련 수출통제 강화 정책과 국내 기업에 대한 영향. 뉴스레터. 12월 22일. https://www.kimchang.com/ko/insights/detail.kc?sch_section=4&idx=26242
KIM &CHANG (2024). 미국 상무부, HBM 및 첨단 반도체 장비 수출통제 강화 조치 발표. 뉴스레터. 12월 11일. https://www.kimchang.com/ko/insights/detail.kc?sch_section=4&idx=31360
孟宪瑞 (2018). 美国制裁中国内存芯片公司晋华威胁美国国家安全. Expreview. 10월 30일. https://www.expreview.com/64881.html
Federal Register (2023). Entity List Additions. A Rule by the Industry and Security Bureau on 10/19/2023.
Gregory C. Allen (2024). Understanding the Biden Administration’s Updated Export Controls. CSIS. December 11. https://www.csis.org/analysis/understanding-biden-administrations-updated-export-controls
SIA (2026). Semiconductor Manufacturing: China vs World 2025 (Latest Data & Historical Trends) https://chinadata.live/data/semiconductor-manufacturing-china-vs-world/
TrendForce (2026). AI Demand Drives 4Q25 Global Top 10 Foundries Revenue Up 2.6% QoQ. 12 March. https://www.trendforce.com/presscenter/news/20260312-12965.html
HUAWEI (2025). Groundbreaking SuperPoD Interconnect: Leading a New Paradigm for AI Infrastructure. Keynote Speech by Eric Xu at Huawei Connect 2025. https://www.huawei.com/en/news/2025/9/hc-xu-keynote-speech
Abstract
An Analysis of the Effectiveness of the Trump Administration's Semiconductor Export Controls against China
This paper analyzes the effectiveness of the U.S. export controls on semiconductors against China. Starting with sanctions on individual companies, the U.S. has intensified its restrictions across all areas, including AI chips, manufacturing equipment, and Electronic Design Automation(EDA) software. Notably, the second Trump administration intensified regulations on equipment imports while flexibly easing certain sanctions to use them as bargaining chips based on national interests. Despite this high-intensity pressure from the U.S., China has established an independent semiconductor ecosystem through large-scale investment funds and talent cultivation. As a result, China has significantly expanded its production capacity, centered around legacy processes, and sanctioned companies such as Huawei and CXMT have rapidly grown, demonstrating substantial performance.
Keywords: Semiconductors, Export Controls, Semiconductor Controls, Sanctions on Chinese Companies, AI Semiconductor Controls
- 숭실대학교 글로벌통상학과 교수. ↩